
La location avec option d'achat a trois atouts principaux. Le loyer est calculé sur la seule perte de valeur de la voiture. Vous êtes libre de l'acheter ou de la rendre à la fin. Et vous n'avez pas de revente à organiser. Ces avantages ne jouent pleinement que si votre kilométrage est prévisible et si vous ne comptez pas garder la voiture très longtemps. Voici comment les évaluer pour votre situation.
Quels sont les avantages de la LOA pour un particulier ?
Pour un particulier, l'intérêt de la LOA tient en une idée : vous payez l'usage d'une voiture récente plutôt que son prix complet, et vous gardez la décision d'achat pour la fin du contrat. Cette souplesse explique son succès. Selon le bilan 2025 de l'ASF rapporté par L'Argus, la LOA représente chez ses adhérents 92,2 % des financements de voitures neuves et 76,8 % de l'ensemble des financements automobiles.
Un loyer qui ne finance que la décote
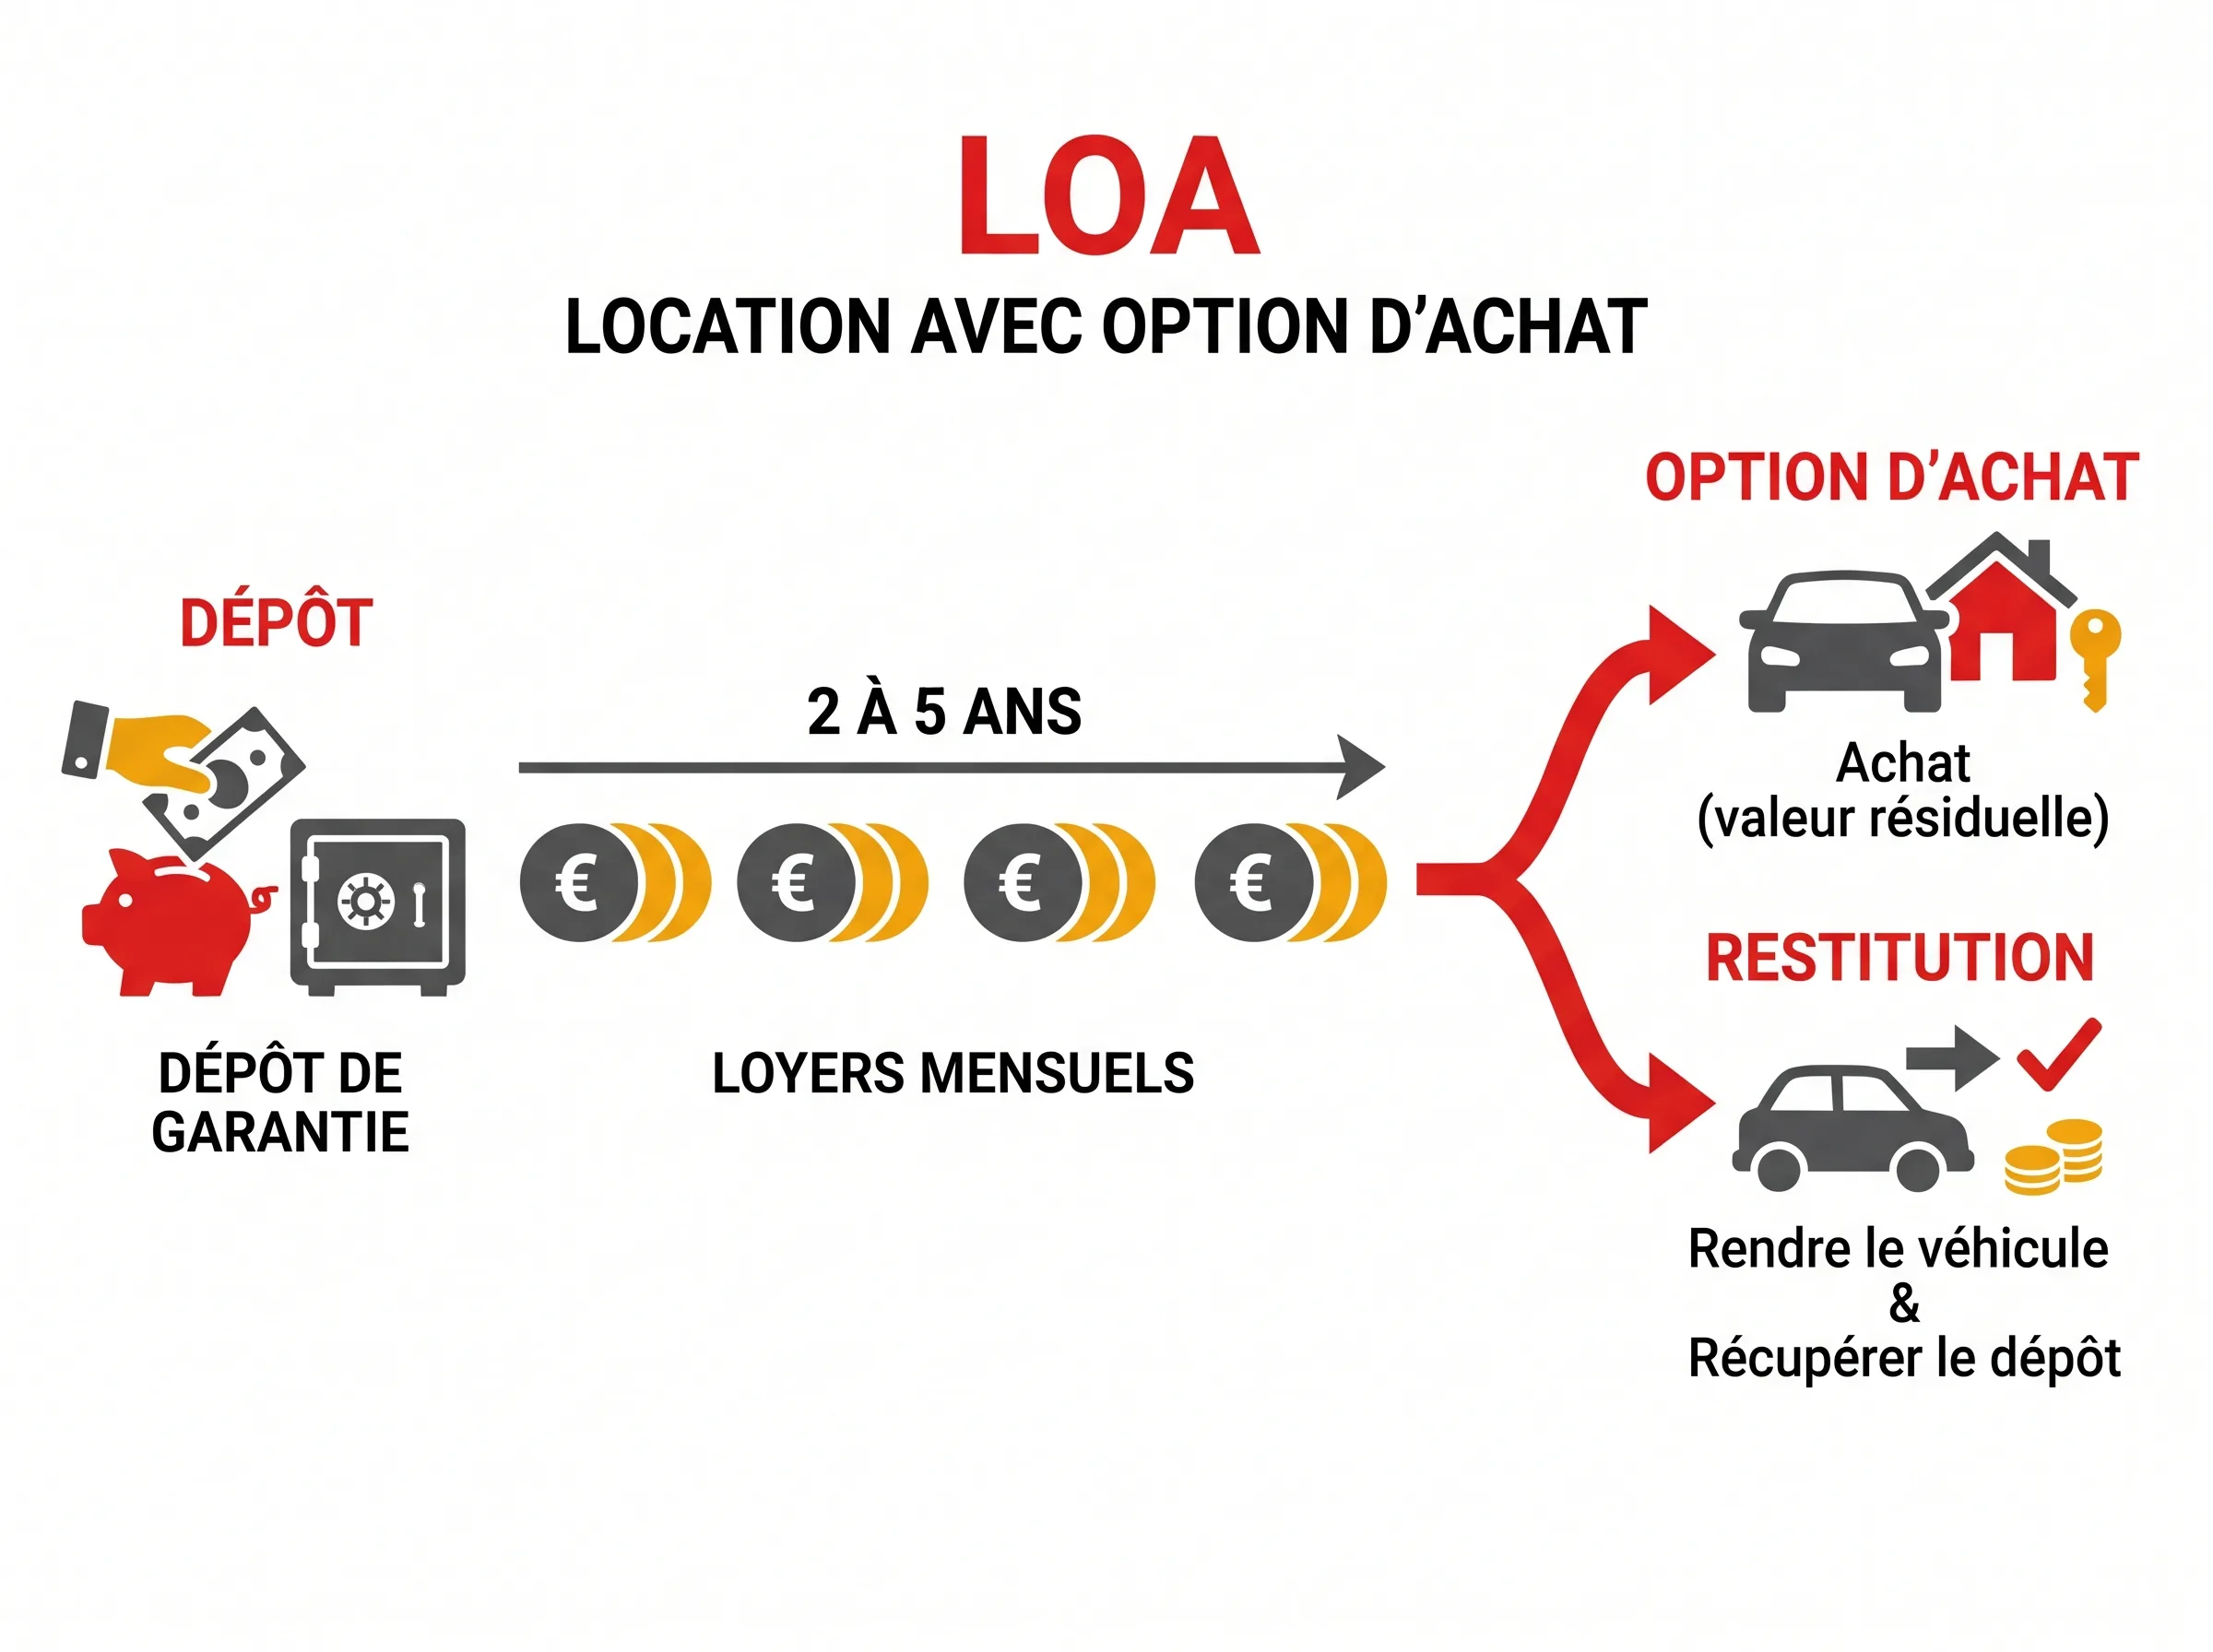
Les loyers ne remboursent pas la totalité du prix. Selon La finance pour tous (fiche consultée en novembre 2026), ils sont calculés sur la part du prix que la voiture perd pendant la location, soit 50 à 80 % du prix du véhicule neuf. Le reste forme la valeur résiduelle, que vous ne payez que si vous achetez. À durée égale, la mensualité est donc en général plus basse qu'avec un crédit.
Acheter ou rendre : la décision se prend à la fin
À l'échéance, vous avez le choix : lever l'option d'achat au prix fixé dès la signature, ou restituer la voiture. En cas de restitution, le dépôt de garantie vous est rendu, ou reporté comme apport sur un nouveau contrat de LOA. Les contrats durent en général de 2 à 5 ans, et jusqu'à 7 ans selon La finance pour tous. Vous pouvez donc changer de voiture régulièrement et profiter d'équipements récents.
Pas de revente à organiser
Rendre la voiture vous épargne l'annonce, les visites et la négociation avec un acheteur. Si les prix de l'occasion baissent, ce risque de décote est supporté par le loueur, pas par vous. Vous n'avez pas non plus à immobiliser une grosse somme au moment de l'achat.
Autre atout pratique : la voiture peut vous être livrée immédiatement. Avec un crédit affecté, le vendeur doit au contraire attendre quelques jours avant de la remettre.
Les protections du crédit à la consommation
La LOA relève des règles du crédit à la consommation. Vous disposez de 14 jours de rétractation à compter de l'acceptation de l'offre. Le loueur doit aussi vérifier votre solvabilité et consulter le fichier national des incidents de remboursement des crédits aux particuliers (FICP). Une limite à garder en tête : pendant toute la durée du contrat, vous êtes locataire, pas propriétaire de la voiture.
Chacun de ces avantages dépend d'une condition. Le tableau ci-dessous les résume.
| Avantage | Ce que cela change concrètement | À condition que… |
|---|---|---|
| Loyer réduit | Mensualité plus basse qu'un crédit sur la même durée | La valeur résiduelle ne soit pas gonflée pour afficher un petit loyer |
| Choix en fin de contrat | Vous achetez ou rendez selon vos besoins du moment | L'option d'achat soit cohérente avec la valeur de la voiture à ce moment-là |
| Pas de revente | Aucune démarche, aucun risque de décote | La voiture soit rendue en bon état et le forfait kilométrique respecté |
| Voiture récente renouvelée régulièrement | Équipements et motorisations à jour tous les 2 à 5 ans | Vous acceptiez de payer un loyer en continu |
| Dépôt de garantie restitué ou reporté | Somme récupérée ou réutilisée comme apport | Aucun frais de remise en état ne soit retenu dessus |
| Livraison immédiate | Vous roulez sans attendre | Vous rendiez la voiture si vous vous rétractez ensuite |
| Rétractation pendant 14 jours | Vous pouvez renoncer sans motif ni indemnité | Le délai parte bien de l'acceptation réelle de l'offre |
LOA ou crédit auto : quel est l'intérêt d'acheter en LOA ?
L'intérêt de la LOA par rapport au crédit tient surtout à une mensualité plus basse et à la liberté de ne pas acheter. Si vous savez déjà que vous garderez la voiture, le crédit est souvent plus simple et peut coûter moins cher au total.
Mensualité plus basse ou coût total plus bas : ne pas confondre
Le loyer est plus bas parce qu'une partie du prix, la valeur résiduelle, n'est pas financée pendant le contrat. Si vous levez l'option, vous payez cette somme à la fin. Le coût total (loyers, option d'achat, assurances facultatives) peut alors dépasser celui d'un achat à crédit.
Avec un crédit, vous êtes propriétaire dès le départ. Vous revendez quand vous voulez et roulez sans forfait kilométrique.
Leasing, LOA et LLD : quelle différence ?
« Leasing » est un terme générique. Il recouvre la LOA, qui comporte une option d'achat et relève juridiquement du crédit à la consommation. Il désigne aussi la LLD (location longue durée), sans option d'achat : la voiture est forcément rendue.
| Critère | LOA | Crédit auto affecté | LLD | Achat comptant |
|---|---|---|---|---|
| Propriétaire pendant le contrat | Non | Oui | Non | Oui |
| Montant mensuel | Plus bas | Plus élevé | Plus bas | Aucun |
| Forfait kilométrique | Oui | Non | Oui | Non |
| Revente à gérer | Non, si restitution | Oui | Non | Oui |
| Possibilité d'acheter la voiture | Oui, option d'achat | Achat dès le départ | Non | Achat immédiat |
| Frais de remise en état à la restitution | Oui, si restitution | Non | Oui | Non |
| Délai de rétractation | 14 jours | 14 jours | Selon le contrat | Pas de délai légal en concession |
| Livraison avant la fin du délai de rétractation | Possible | Pas avant 3 jours | Selon le contrat | Sans objet |
Qu'est-ce qui change pour la LOA à partir du 20 novembre 2026 ?
À partir du 20 novembre 2026, la LOA devient plus lisible et plus souple. La réforme du crédit à la consommation, issue de l'ordonnance n° 2025-880 du 3 septembre 2025, s'applique aux contrats signés à compter de cette date.
Le TAEG devient obligatoire en LOA
Selon La finance pour tous, le taux annuel effectif global (TAEG) devra figurer dans les publicités, les informations précontractuelles et le contrat. Vous pourrez enfin comparer le coût de deux LOA, ou d'une LOA et d'un crédit classique, avec un indicateur commun. La réforme vise aussi à prévenir le surendettement : votre solvabilité sera examinée de plus près.
Acheter la voiture avant la fin du contrat
Vous aurez le droit d'acheter la voiture en cours de contrat. Selon Mes4roues, le prix est plafonné : option d'achat plus loyers restants, diminués d'au moins la moitié des intérêts restant dus, sans supplément. Jusqu'ici, ce rachat anticipé n'était possible que si le contrat le prévoyait.
Contrats non concernés par la réforme
- Les contrats signés avant le 20 novembre 2026 : la réforme n'est pas rétroactive.
- La LLD, qui ne comporte pas d'option d'achat.
- La LOA souscrite par un professionnel pour son activité.
Si vous signez dans les prochaines semaines, vérifiez donc la date de signature : elle détermine les règles qui s'appliquent à votre contrat.
Quels inconvénients peuvent annuler les avantages de la LOA ?
Les avantages de la LOA disparaissent surtout quand le contrat est mal calibré : kilométrage sous-estimé, voiture rendue abîmée ou sortie anticipée. Ces points s'anticipent dès la signature.
Le forfait kilométrique
Chaque kilomètre au-delà du forfait est facturé au tarif prévu au contrat. Estimez vos besoins honnêtement, trajets de vacances compris. Si vous constatez un dépassement en cours de contrat, demandez un avenant au loueur plutôt que d'attendre la fin.
L'état de la voiture à la restitution
La voiture doit être rendue dans un état proche de celui de la livraison, avec un entretien à jour. Les frais de remise en état sont retenus sur le dépôt de garantie ou facturés en plus. L'entretien reste à votre charge, sauf s'il est inclus dans le loyer. Programmer l'entretien et les réparations de carrosserie avant de rendre votre voiture limite les frais facturés.
Sortir du contrat avant la fin
Si vous résiliez de votre propre initiative, une indemnité prévue au contrat s'applique, et elle est souvent élevée. Vous ne pouvez pas non plus revendre la voiture ni la modifier librement, puisqu'elle ne vous appartient pas.
Vol ou destruction de la voiture
Selon l'Institut national de la consommation, un vol ou une destruction ne vaut pas remboursement anticipé : des sommes restent dues au loueur selon le contrat. Examinez l'assurance et la garantie perte financière proposées, qui peuvent couvrir l'écart entre l'indemnité de l'assureur et ce que vous devez.
Est-il intéressant de prendre une voiture d'occasion en LOA ?
Oui, la LOA sur une voiture d'occasion récente peut être intéressante : le prix de départ plus bas donne un loyer plus bas. Il faut toutefois vérifier la voiture et la cohérence de l'option d'achat.
Pourquoi la LOA sur occasion progresse
Selon le bilan 2025 de l'ASF rapporté par L'Argus, la LOA sur voiture d'occasion a progressé de 22,9 % en un an, à 2,72 milliards d'euros. Elle représente 47,7 % des financements de voitures d'occasion, contre 38 % un an plus tôt. Cette hausse est portée notamment par des voitures électriques récentes proposées avec des loyers bas.
Pour vous, c'est l'occasion d'essayer l'électrique sans vous engager à acheter. Vous pouvez par exemple comparer un SUV comme le Peugeot 2008 électrique d'occasion et une citadine comme la Citroën ë-C3 d'occasion.
Ce qu'il faut vérifier sur une voiture d'occasion en LOA
- Âge et kilométrage au départ et à la fin du contrat : une voiture de 3 ans louée 4 ans en aura 7 à la restitution.
- Carnet d'entretien complet et à jour.
- Garantie incluse : ce qu'elle couvre et jusqu'à quand.
- Option d'achat cohérente avec la valeur probable de la voiture à la fin du contrat.
Les mêmes règles qu'en neuf s'appliquent : 14 jours de rétractation et, pour les contrats signés à partir du 20 novembre 2026, TAEG affiché et achat anticipé à prix plafonné.
Pour quel profil la LOA est-elle intéressante ?
La LOA est intéressante si vous changez de voiture tous les 3 à 4 ans, roulez un kilométrage stable et préférez une mensualité fixe à une grosse dépense. Elle l'est moins si vous roulez beaucoup de façon imprévisible ou comptez garder la voiture plus de 6 à 8 ans.
| Profil | LOA intéressante ? | Pourquoi | Alternative à comparer |
|---|---|---|---|
| Change de voiture tous les 3-4 ans | Oui | Renouvellement sans revente, loyer calculé sur la décote | Crédit puis revente |
| Petit ou moyen rouleur régulier | Oui | Forfait kilométrique facile à respecter | Crédit auto |
| Gros rouleur au kilométrage variable | Plutôt non | Kilomètres supplémentaires facturés | Crédit auto ou achat comptant |
| Veut garder la voiture longtemps | Plutôt non | L'option d'achat s'ajoute aux loyers | Crédit auto ou achat comptant |
| Veut essayer l'électrique | Oui | Possibilité de rendre la voiture sans la revendre | LLD |
| Dispose d'un apport important | Plutôt non | L'apport permet déjà un crédit léger ou un achat comptant | Achat comptant ou crédit court |
| Budget mensuel serré | Plutôt oui | Loyer plus bas, mais coût total à surveiller | Occasion moins chère à crédit |
La LOA convient aussi moins si votre voiture s'use vite (usage intensif, enfants, animaux) ou si vous ne pourrez pas financer l'option d'achat. Retenez une règle simple : la LOA a du sens si vous hésitez vraiment entre racheter et rendre. Si vous savez déjà que vous garderez la voiture, comparez son coût total avec celui d'un crédit.
Comment savoir si une offre LOA est intéressante ?
Une offre LOA est intéressante si son coût total reste raisonnable face à un crédit et si ses clauses correspondent à votre usage. Avant de signer, faites les vérifications suivantes.
Calculer le coût total, pas seulement le loyer
- Le premier loyer majoré ou le dépôt de garantie.
- La somme de tous les loyers.
- Le montant de l'option d'achat.
- Les assurances et services facultatifs.
Pour un contrat signé à partir du 20 novembre 2026, comparez directement les TAEG. Comparez aussi la valeur résiduelle à la valeur probable de la voiture en fin de contrat : trop élevée, elle rend le rachat peu intéressant. Pensez enfin à faire estimer la reprise de votre voiture actuelle : sa valeur peut financer le premier loyer ou le dépôt de garantie.
Les clauses à lire avant de signer
- Le forfait kilométrique et le prix du kilomètre supplémentaire.
- Le barème de remise en état à la restitution.
- Les conditions de résiliation anticipée et d'achat anticipé.
- Ce que le loyer comprend ou non : entretien, assistance.
- L'encadré et les mentions obligatoires : prix au comptant, durée, nombre et montant des loyers, valeur de rachat.
Se rétracter dans les 14 jours
Selon l'INC, le délai de 14 jours court à compter de l'acceptation de l'offre, et non de la livraison. Vérifiez donc que l'offre n'est pas antidatée. Pour vous rétracter, envoyez une lettre recommandée, sans avoir à donner de motif ni à payer d'indemnité.
Sources
- La Location avec Option d'Achat (LOA) — La finance pour tous (IEFP) , consulté le 06/11/2026
- Location avec option d'achat : mode d'emploi — Institut national de la consommation (INC) , consulté le 06/11/2026
- Tirés par la location avec option d'achat, les financements d'automobiles ont progressé en 2025 — L'Argus (données ASF) , consulté le 06/11/2026
- LOA auto : à partir du 20 novembre, votre location devient un vrai crédit, avec tout ce que ça change — Mes4roues , consulté le 06/11/2026