
Oui, la LOA est juridiquement un crédit. Le Code de la consommation l'assimile à une opération de crédit : étude de solvabilité, offre écrite et droit de rétractation s'appliquent. Pour financer une voiture neuve en LOA, vous louez un véhicule qu'un organisme financier a acheté pour vous. En fin de contrat, vous choisissez de l'acheter ou de le rendre. Avant de signer, calculez son coût réel.
La LOA est-elle un crédit et comment finance-t-elle une voiture neuve ?
Oui. La location avec option d'achat reste une location, mais la loi la traite comme un crédit. Vous ne devenez pas propriétaire en signant, et vous bénéficiez pourtant des mêmes protections qu'un emprunteur.
Ce que dit la loi : une opération assimilée à un crédit
L'article L312-2 du Code de la consommation assimile la LOA à une opération de crédit. Le contrat suit donc les règles du crédit à la consommation. Le bailleur vérifie votre solvabilité et consulte le FICP, le fichier des incidents de remboursement. Il vous remet des informations précontractuelles, et vous disposez d'un droit de rétractation.
La LOA est réservée aux particuliers qui n'agissent pas pour leur activité professionnelle. Les entreprises passent par le crédit-bail.
Qui fait quoi : le vendeur, le bailleur et le locataire
Trois acteurs interviennent dans un financement en LOA :
- Le vendeur (concessionnaire ou distributeur) vous aide à choisir la voiture et transmet la demande de financement.
- Le bailleur, une banque ou un établissement financier, achète la voiture et vous la loue.
- Vous, le locataire, payez les loyers et utilisez la voiture, sans en être propriétaire pendant toute la durée du contrat.
Selon La finance pour tous (page consultée en novembre 2026), le contrat dure en général de 2 à 5 ans, parfois jusqu'à 7 ans. À l'échéance, vous levez l'option d'achat au prix fixé dès la signature, la valeur résiduelle, ou vous rendez la voiture.
Les loyers paient la perte de valeur de la voiture
Vos loyers ne remboursent pas tout le prix de la voiture. Ils couvrent sa perte de valeur pendant le contrat, plus le coût du financement : c'est l'amortissement en LOA. Selon La finance pour tous, les loyers sont calculés sur 50 à 80 % du prix du neuf. La part non amortie se retrouve dans l'option d'achat.
Cette formule domine le marché. Selon l'Association française des sociétés financières (ASF), citée par La finance pour tous, la LOA représente plus de 90 % du financement des voitures neuves.
Comment se calcule une LOA et combien coûte-t-elle vraiment ?
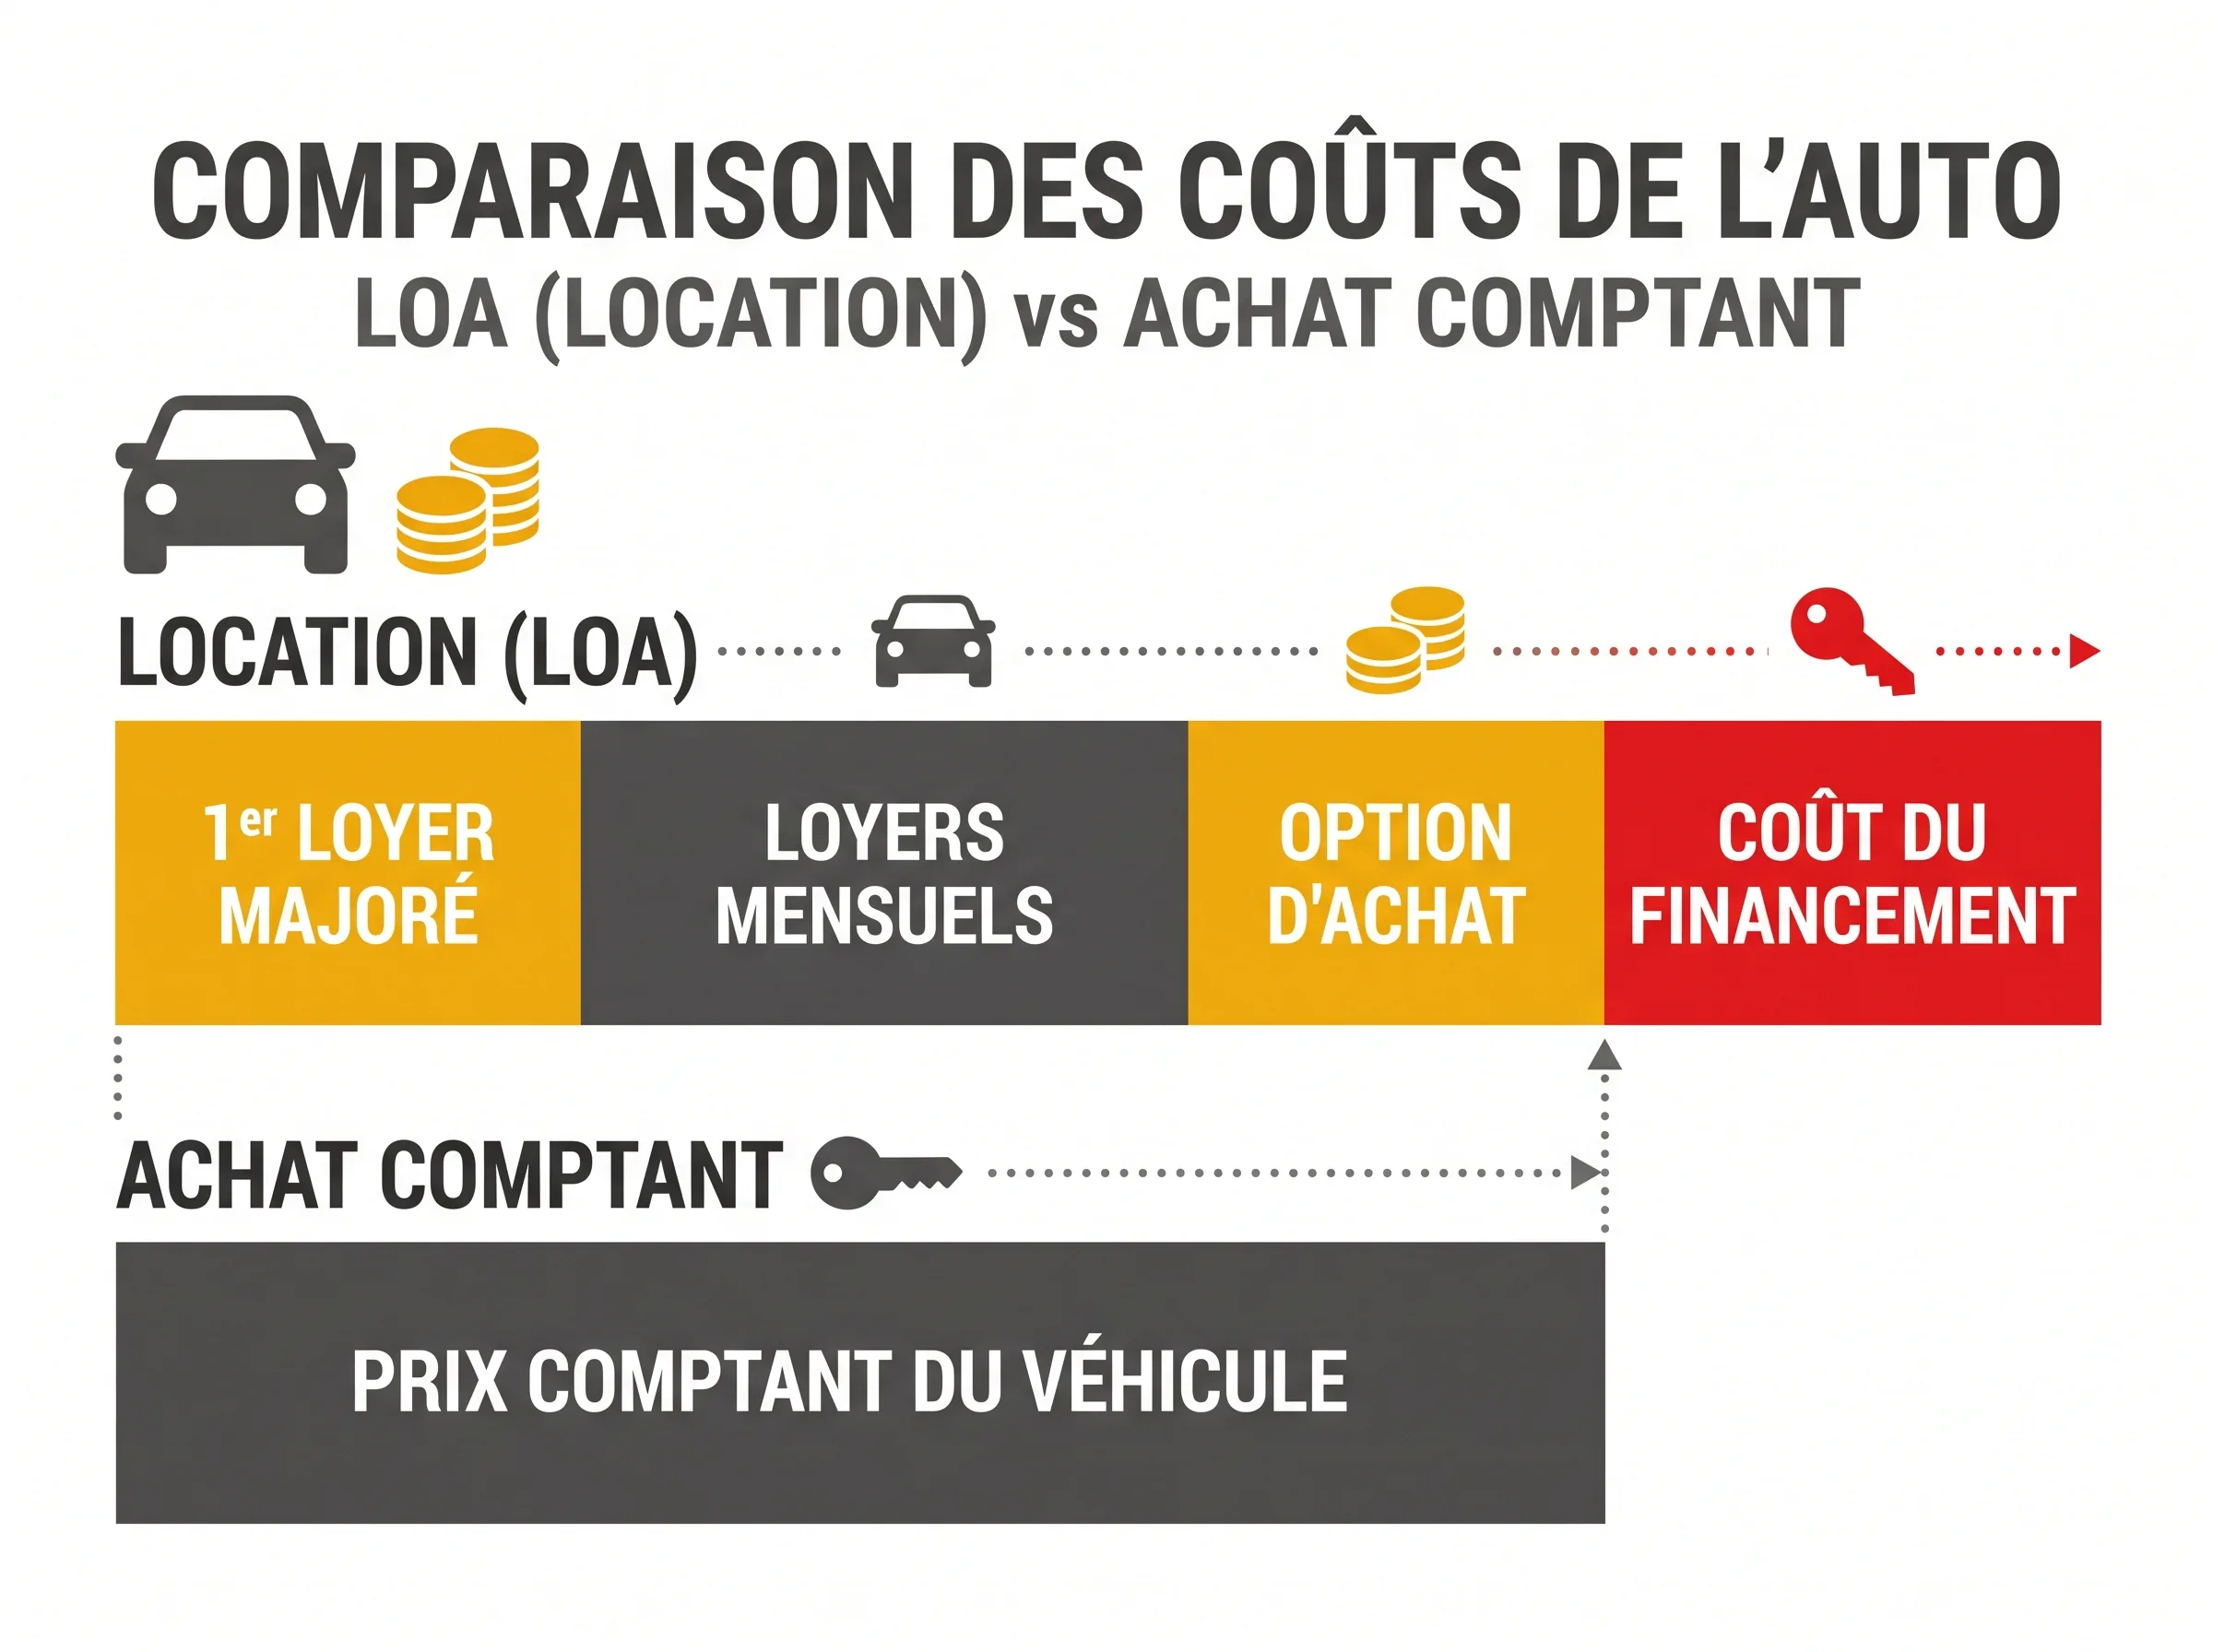
Le coût réel d'une LOA se calcule ainsi : premier loyer + somme des loyers + option d'achat − prix au comptant. Ne jugez jamais une offre sur la seule mensualité.
Premier loyer majoré, dépôt de garantie, loyers, option d'achat
Selon La finance pour tous, le premier loyer majoré représente en général 0 à 30 % du prix, et le dépôt de garantie 0 à 15 %. Ce dépôt vous est rendu en fin de contrat ou déduit de l'option d'achat. Pour alléger vos loyers, vous pouvez faire estimer la reprise de votre voiture actuelle et utiliser ce montant comme premier loyer.
Exemple de calcul du coût total d'une LOA
Prenons un exemple fictif : une voiture à 30 000 €, un premier loyer de 3 000 €, 47 loyers de 330 € et une option d'achat de 14 400 €.
| Poste de coût | Quand on le paie | Fourchette ou valeur dans l'exemple fictif | Remboursable ou non |
|---|---|---|---|
| Premier loyer majoré | Au début du contrat | 0 à 30 % du prix ; 3 000 € | Non |
| Dépôt de garantie | Au début du contrat | 0 à 15 % du prix | Oui, en fin de contrat, moins les frais de remise en état éventuels |
| Loyers mensuels | Chaque mois | 47 × 330 € = 15 510 € | Non |
| Option d'achat | En fin de contrat, si vous achetez | 14 400 € | Non (facultative) |
| Total si l'option est levée | Sur toute la durée | 32 910 € | Non |
| Coût du financement face au prix comptant de 30 000 € | Sur toute la durée | 2 910 € | Non |
Des loyers bas s'accompagnent souvent d'une option d'achat élevée : le coût est seulement repoussé. Jusqu'au 19 novembre 2026, le contrat n'affiche pas de TAEG, d'où l'importance de ce calcul complet.
Les prestations ajoutées qui faussent la comparaison
Entretien, assurances, extension de garantie : ces services gonflent la mensualité. Comparez toujours des offres qui comprennent exactement les mêmes prestations.
Quelles sont les étapes pour acheter une voiture neuve en LOA, en agence ou en ligne ?
Le parcours est le même en agence ou en ligne, et la signature électronique vous donne exactement les mêmes droits.
Devis et fiche d'informations précontractuelles
Choisissez le modèle, la durée et le forfait kilométrique, puis demandez un devis. Le bailleur vous remet une fiche d'informations précontractuelles : comparez-la avec au moins une autre offre.
Étude de solvabilité : ce que le bailleur vérifie
Le bailleur examine vos revenus et vos charges, puis consulte le FICP. Aucun revenu minimal n'est fixé par la loi : chaque organisme applique ses propres critères.
Signature, 14 jours de rétractation et livraison
Le contrat doit indiquer le bien, le prix au comptant, la durée, le nombre et le montant des loyers, le premier loyer majoré et la valeur de rachat. Vous disposez ensuite de 14 jours pour vous rétracter, à compter de l'acceptation du contrat et non de la livraison (article L312-19 du Code de la consommation). Ce délai ne court que si toutes les mentions obligatoires figurent au contrat. Contrairement au crédit affecté, la voiture peut être livrée tout de suite.
Assurance obligatoire et garantie perte financière
Assurez la voiture dès la livraison. En cas de vol ou de destruction, l'indemnité de l'assureur peut être inférieure à ce que vous devez au bailleur. La finance pour tous recommande une garantie « valeur de rachat » ou « perte totale » pour couvrir cet écart.
Qu'est-ce qui change pour la LOA à partir du 20 novembre 2026 ?
À partir du 20 novembre 2026, la LOA affiche un TAEG, a un taux d'usure et ouvre un droit au rachat anticipé. Ces règles viennent de l'ordonnance n° 2025-880 du 3 septembre 2025, qui transpose la directive (UE) 2023/2225, comme l'expliquait La finance pour tous en septembre 2025.
Le TAEG enfin affiché sur les offres de LOA
Le TAEG devient obligatoire dans la publicité, la fiche précontractuelle et le contrat. Vous pourrez enfin comparer une LOA et un crédit auto. Si vous signez fin novembre, demandez une offre qui mentionne le TAEG.
Un taux d'usure pour la LOA
La LOA aura un taux maximal légal, comme les crédits. Son niveau n'est pas encore connu.
Racheter sa voiture avant la fin du contrat
Le rachat anticipé devient un droit, à tout moment. Le bailleur ne pourra pas réclamer plus que l'option d'achat prévue plus les loyers restants, moins la moitié des intérêts restant dus.
| Point du contrat | Jusqu'au 19 novembre 2026 | À partir du 20 novembre 2026 |
|---|---|---|
| TAEG | Non affiché | Obligatoire dans la publicité, la fiche précontractuelle et le contrat |
| Taux d'usure | Aucun | Instauré pour la LOA |
| Plafond de financement couvert | 75 000 € | 100 000 € |
| Rachat anticipé | Prévu par le contrat | Droit à tout moment, montant plafonné |
| Options pré-cochées | Pas encadrées | Interdites |
| Rétractation après livraison | 14 jours | 14 jours, l'usage du véhicule est dû |
En cas de rétractation après livraison, vous paierez l'usage de la voiture jusqu'à l'annonce de votre décision.
LOA ou crédit auto : quelle formule choisir pour une voiture neuve ?
La LOA offre des mensualités souvent plus basses et une fin de contrat sans revente. Le crédit auto vous rend propriétaire et vous laisse rouler librement.
| Critère | LOA | Crédit auto affecté |
|---|---|---|
| Statut juridique | Opération assimilée à un crédit | Crédit à la consommation |
| Propriétaire pendant le contrat | Le bailleur | L'acheteur |
| Apport | Premier loyer majoré ou dépôt de garantie | Apport facultatif |
| TAEG affiché | À partir du 20/11/2026 | Oui |
| Livraison | Immédiate possible | Pas avant 3 jours |
| Kilométrage | Forfait prévu au contrat | Libre |
| Fin de contrat | Lever l'option ou rendre la voiture | Voiture déjà payée |
Les profils pour qui la LOA est intéressante
La LOA convient si vous changez souvent de voiture, roulez un kilométrage prévisible et ne voulez pas gérer la revente. Si vous comptez garder la voiture, ajoutez l'option d'achat aux loyers avant de comparer.
Quand un crédit auto classique revient moins cher
Le crédit affecté est souvent plus adapté si vous gardez la voiture longtemps ou roulez beaucoup : pas de forfait kilométrique ni de frais de remise en état. Dès le 20 novembre 2026, comparez les deux TAEG.
Que se passe-t-il à la fin du contrat de LOA ?
En fin de LOA, vous levez l'option d'achat, rendez la voiture ou repartez sur une nouvelle LOA.
Lever l'option d'achat et devenir propriétaire
Vous payez la valeur résiduelle fixée au contrat, dépôt de garantie déduit. La voiture vous appartient : vous la gardez ou la revendez. Pour l'acheter avant l'échéance, la règle de rachat anticipé du 20 novembre 2026 s'applique ; en cas de résiliation, ce sont les indemnités prévues au contrat.
Rendre la voiture sans frais imprévus
Le dépôt de garantie vous est remboursé, moins les frais de remise en état et les kilomètres au-delà du forfait. Pour limiter ces retenues :
- suivez le programme d'entretien du constructeur pendant tout le contrat ;
- prévoyez un passage pour l'entretien et la remise en état de carrosserie avant restitution si des rayures ou des chocs sont visibles ;
- exigez un état des lieux contradictoire, signé par vous et par le représentant du bailleur.
Sources
- La Location avec Option d'Achat (LOA) — La finance pour tous (IEFP) , consulté le 06/11/2026
- Crédit à la consommation : de nouvelles règles en 2026 — La finance pour tous (IEFP) , consulté le 06/11/2026